
Кредит онлайн на карту терміново і без відмови 24/7 – відсотки, умови та ризики
Кредит онлайн на карту терміново і без відмови 24/7 – пошуковий запит, за яким стоїть конкретна потреба отримати гроші без відвідування банку, тривалого розгляду заявки та паперових довідок. Українські банки й мікрофінансові організації пропонують дистанційне оформлення позик, однак швидке рішення не означає гарантованого схвалення або низької вартості кредиту. Основні умови визначають не рекламні обіцянки, а реальна річна процентна ставка, денна ставка, комісії, строк повернення та правила нарахування платежів. Які положення договору впливають на остаточну суму боргу, як перевірити кредитора та які права має позичальник, повідомляє редакція Україна 7 днів (U7).
Формат кредит онлайн на карту дає змогу подати заявку через сайт або мобільний застосунок, пройти дистанційну ідентифікацію та отримати кошти на власний банківський рахунок після схвалення. Деякі компанії приймають заявки цілодобово, зокрема у вихідні та святкові дні, але фактичне зарахування залежить від перевірки клієнта, внутрішнього графіка обробки платежів і роботи банку-отримувача. Формулювання «без відмови» не означає юридичного зобов'язання видати гроші кожному заявнику: кредитор оцінює платоспроможність, кредитну історію, поточні борги та ризик неповернення.
Кредит онлайн на карту терміново і без відмови 24/7 – як працює дистанційне оформлення
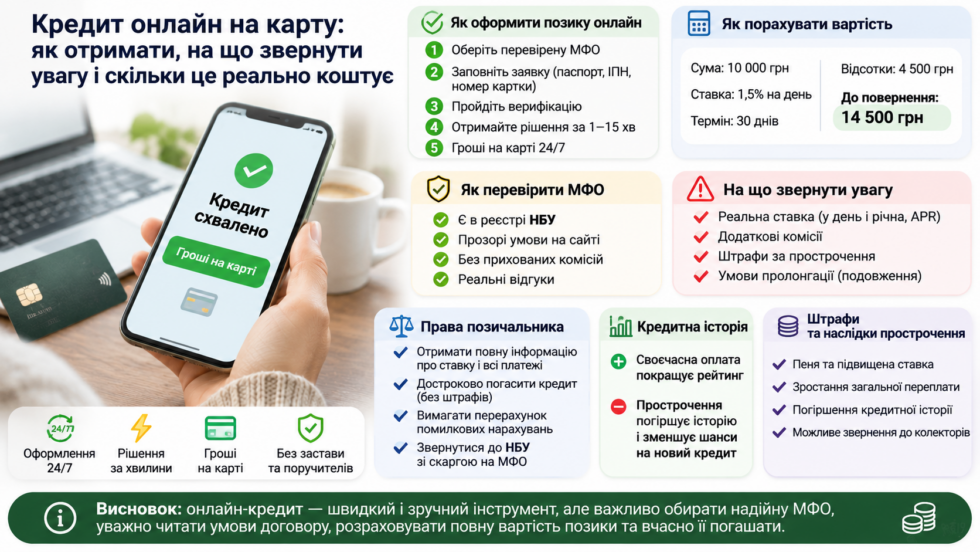
Онлайн-кредитування передбачає укладення договору без особистого відвідування відділення. Позичальник заповнює анкету, зазначає персональні та контактні дані, вибирає суму й строк, після чого кредитор проводить перевірку інформації. Якщо рішення позитивне, клієнту пропонують ознайомитися з умовами договору та підтвердити згоду електронним способом.
У більшості випадків для оформлення невеликої короткострокової позики потрібні паспортні дані, реєстраційний номер облікової картки платника податків, номер мобільного телефону та банківська картка або рахунок на ім'я заявника. Конкретний перелік залежить від фінансової установи та її процедур ідентифікації. Додатково можуть знадобитися підтвердження особи через BankID, відеоверифікація, фотографія документа або перевірка банківського рахунку. Після подання анкети система аналізує відомості про заявника. Автоматизований скоринг може враховувати регулярність доходів, наявні кредитні зобов'язання, попередні прострочення, кількість активних позик, достовірність контактних даних та інші показники ризику. Результат залежить від внутрішньої моделі кредитора, тому одна компанія може схвалити заявку, яку інша відхилить.
Чи існує кредит без відмови 24/7
Безумовного кредиту, який фінансова установа зобов'язана видати кожному заявнику незалежно від доходів, боргів та кредитної історії, немає. Навіть якщо сайт обіцяє оформлення без дзвінків і цілодобове приймання заявок, це не скасовує перевірки клієнта та оцінювання його кредитоспроможності.
Закон України «Про споживче кредитування» зобов'язує кредитодавця оцінювати здатність споживача виконувати зобов'язання за договором. Для цього враховують достатню інформацію про фінансовий стан, доходи, строк і суму позики, а також відомості про виконання попередніх кредитних зобов'язань.
Тому запити кредит онлайн на карту срочно і без відказу 24 7 або «кредит без відмови без перевірки» не слід сприймати як опис гарантованої послуги. Це пошукові формулювання, а не правова характеристика кредитного продукту. Відсутність телефонного дзвінка також не означає відсутності перевірки. Фінансова компанія може автоматично перевірити дані, отримати інформацію з бюро кредитних історій та ухвалити рішення без розмови з клієнтом. Якщо заявка не відповідає критеріям ризику, установа може відмовити в кредитуванні.
Як отримати кредит онлайн без дзвінків
Дистанційне оформлення без телефонної розмови можливе, якщо кредитор передбачив автоматичну перевірку анкети та електронну ідентифікацію. У такому випадку основні дії виконуються на сайті або в застосунку.
Зазвичай процедура охоплює такі етапи:
- Заповнення анкети з персональними даними та інформацією про доходи.
- Підтвердження номера телефону й особи доступним електронним способом.
- Перевірку банківської картки або рахунку.
- Оцінювання кредитної історії та платоспроможності.
- Отримання індивідуальних умов кредитування.
- Ознайомлення з договором і підтвердження його укладення.
- Зарахування погодженої суми після завершення необхідних перевірок.
Важливо розрізняти відсутність дзвінка менеджера та відсутність контакту з кредитором узагалі. Фінансова компанія може надіслати SMS, електронний лист або повідомлення в особистому кабінеті. Також вона може звернутися до клієнта для уточнення даних, якщо автоматичної перевірки недостатньо. Цілодобове приймання заявок не гарантує цілодобового зарахування грошей на картку.
Відсотки за онлайн-кредитом – скільки насправді коштують позичені гроші
Найбільша фінансова помилка під час оформлення мікрокредиту – оцінювати його лише за ставкою, зазначеною великими цифрами на першій сторінці сайту. Кредитор може рекламувати пільгові 0,01% на день, але така ставка нерідко діє лише протягом обмеженого періоду або за умови виконання додаткових вимог. Після завершення акційного строку може застосовуватися стандартна ставка, яка істотно відрізняється від початкової. Інколи до витрат додаються комісії за обслуговування, платежі за супутні послуги та витрати на переказ коштів. Саме тому оцінювати потрібно повну вартість позики за весь період, а не лише рекламний відсоток.
Денна процентна ставка та реальна річна процентна ставка
У договорі споживчого кредиту можуть зазначатися декілька показників, які не можна ототожнювати.
| Показник | Що означає |
|---|---|
| Денна процентна ставка | Загальні витрати за кредитом у перерахунку на кожен день користування |
| Процентна ставка за договором | Плата за користування позиченими коштами відповідно до умов договору |
| Реальна річна процентна ставка | Загальна вартість кредиту, виражена у відсотках річних з урахуванням передбачених витрат |
| Комісія | Додатковий платіж за послугу кредитора або пов'язану з кредитом операцію |
| Загальна вартість кредиту | Сума основного боргу та всіх передбачених обов'язкових витрат |
Реальна річна процентна ставка дає змогу порівнювати різні кредитні пропозиції за єдиним показником. Вона враховує не лише проценти, а й обов'язкові платежі, пов'язані з отриманням, обслуговуванням і поверненням позики.
За статтею 8 Закону України «Про споживче кредитування» для кредитів, на які поширюється відповідна норма, максимальна денна процентна ставка не може перевищувати 1%. При цьому йдеться про загальні витрати за кредитом у розрахунку на день, а не лише про номінальний відсоток, який кредитор називає процентною ставкою. Це принципова юридична деталь. Якщо компанія показує окремо низький відсоток за користування грошима, але додає обов'язкові платежі, для перевірки законодавчого обмеження потрібно враховувати загальні витрати відповідно до правил розрахунку.
Законодавче обмеження не означає, що позика під 1% на день є дешевою. За короткого строку така вартість може бути значною, особливо якщо позичальник не повертає гроші вчасно.
Як змінюється вартість кредиту після завершення пільгового періоду
Особливо уважно потрібно читати договори, у яких передбачена акційна ставка. Наприклад, перші декілька днів позика може коштувати значно дешевше, ніж у наступний період. Якщо клієнт не поверне кошти до завершення пільгового строку, нарахування відбуватиметься за іншими умовами. У договорі мають бути визначені:
- тривалість дії пільгової ставки;
- стандартна ставка після завершення акції;
- порядок нарахування процентів;
- база, від якої розраховується плата за користування;
- наявність та розмір комісій;
- дата остаточного погашення;
- умови пролонгації, якщо вона передбачена.
Наприклад, напис «перший кредит під 0,01%» не дає повної інформації про вартість позики, якщо не зазначено, скільки днів діє ця пропозиція та яка ставка застосовуватиметься надалі. Також потрібно перевірити, чи не передбачає акційна пропозиція додаткових вимог до строку повернення або виконання інших умов.
Пільгова ставка має значення лише тоді, коли відома повна вартість кредиту до та після завершення акційного періоду.
Як порахувати реальну переплату за кредитом
Перед підписанням договору потрібно знати три суми: скільки грошей фактично надійде на картку, скільки доведеться повернути та скільки становитиме переплата. Якщо кредитор утримує комісію безпосередньо під час видачі, фактична сума отриманих коштів може бути меншою за зазначений у договорі розмір кредиту.
Наприклад, людина оформлює позику на 10 000 грн, але через передбачену комісію отримує на картку менше. При цьому зобов'язання за договором можуть розраховуватися від повної суми кредиту. Така різниця безпосередньо впливає на реальну вартість позики. Для оцінювання пропозиції потрібно отримати від кредитора індивідуальний розрахунок, у якому зазначені:
- сума кредиту за договором;
- фактична сума зарахування;
- проценти за весь погоджений строк;
- комісії та обов'язкові супутні платежі;
- загальна сума до повернення;
- дати та розміри кожного платежу.
Реальна річна процентна ставка може виглядати значно більшою за номінальну денну ставку. Для короткострокових мікрокредитів це характерно через перерахунок витрат у річний показник. Тому сама по собі цифра у сотні або тисячі відсотків річних не означає, що саме стільки гривень буде нараховано за місяць. Для оцінювання конкретної позики потрібно дивитися на загальну суму платежів за фактичний строк користування.
Новий кредит онлайн на карту терміново і без відмови 24/7 – що перевіряють під час першої заявки
Перший кредит у фінансовій компанії часто оформлюється за окремими умовами. Кредитор ще не має власної історії платежів клієнта, тому оцінює його за інформацією з анкети, результатами ідентифікації та доступними відомостями про попередні зобов'язання. Запит новий кредит онлайн на карту срочно і без відказу 24/7 зазвичай пов'язаний із пошуком першої позики в конкретній компанії. Проте статус нового клієнта не означає автоматичного схвалення. Якщо людина вже має прострочення в іншій фінансовій установі або значне боргове навантаження, це може вплинути на рішення.
Чому першу позику можуть не схвалити
Навіть за відсутності попередніх кредитів компанія може відмовити через недостатність інформації або невідповідність внутрішнім критеріям оцінювання. Причиною можуть стати:
- невідповідність персональних даних документам;
- помилки в номері телефону або банківських реквізитах;
- неможливість підтвердити особу;
- відсутність достатньої інформації про доходи;
- активні кредити та значне боргове навантаження;
- попередні прострочення в інших кредиторів;
- підозрілі операції або невідповідність даних вимогам фінансового моніторингу.
Відмова не завжди означає погану кредитну історію. Іноді система не може підтвердити певні відомості або виявляє технічну невідповідність. У такій ситуації доцільно перевірити правильність анкети та звернутися до кредитора для уточнення причини рішення.
Чи можна отримати позику з поганою кредитною історією
Погана кредитна історія не означає автоматичної законодавчої заборони на отримання нового кредиту. Рішення залишається за кредитором, який оцінює ризик неповернення та фінансові можливості заявника.
Наприклад, людина могла мати прострочення кілька років тому, але вже погасити заборгованість і стабілізувати доходи. Інша ситуація, коли в позичальника одночасно є декілька непогашених мікрокредитів, регулярні затримки платежів та нові заявки до різних компаній. Для кредитора це різні профілі ризику.
Перш ніж подавати нову заявку, доцільно отримати власну кредитну історію та перевірити, які зобов'язання в ній відображені. Якщо там є помилкові дані, їх потрібно оскаржувати через відповідне бюро, а не намагатися компенсувати проблему новими позиками.
Кредитна історія – як вона впливає на схвалення та відсотки
Кредитна історія містить відомості про попередні та поточні кредитні зобов'язання людини. До неї можуть потрапляти дані про суми позик, строки, платежі, прострочення, погашення та запити кредиторів у межах законодавчо визначених правил. Для фінансової установи це один із джерел оцінювання платоспроможності. Інформація допомагає зрозуміти, чи виконував позичальник попередні зобов'язання, наскільки регулярно здійснював платежі та чи має інші борги.
Що погіршує кредитну історію
Найбільше значення мають фактичні порушення строків повернення кредитів. Навіть невелика заборгованість може відображатися в кредитному звіті, якщо кредитор передав відповідну інформацію до бюро. На оцінку можуть впливати:
- прострочені платежі за кредитами;
- тривалі непогашені заборгованості;
- невиконані зобов'язання за кредитними картками;
- часті звернення за новими позиками;
- значна кількість одночасно відкритих кредитів;
- помилкова або неповна інформація про погашення.
Окремий нюанс – повністю погашений кредит не зникає з історії автоматично. Інформація про попереднє зобов'язання може залишатися у звіті та показувати, як саме людина виконувала договір. Тому відсутність поточного боргу не означає відсутності кредитної історії. Для оцінювання ризику кредитор може аналізувати і попередню платіжну дисципліну.
Як перевірити свою кредитну історію безкоштовно
Закон України «Про організацію формування та обігу кредитних історій» надає фізичній особі право один раз протягом календарного року безоплатно ознайомитися зі своєю кредитною історією в бюро. Також право на безоплатне отримання інформації виникає у випадку відмови кредитора від укладення кредитного правочину. Під час перевірки потрібно звернути увагу на:
- Перелік активних кредитів та залишки заборгованості.
- Статус раніше оформлених позик.
- Дати платежів і можливі прострочення.
- Відомості про закриті договори.
- Запити фінансових установ щодо кредитної історії.
- Наявність невідомих позик, які людина не оформлювала.
Якщо виявлено неправильну інформацію, позичальник має право звернутися до бюро кредитних історій із заявою про її перевірку та виправлення. Якщо дані підтверджуються документами, потрібно також звернутися до установи, яка передала їх до бюро.
Помилку в кредитному звіті краще виправити до подання нової заявки, а не після чергової відмови.
Як перевірити кредитора перед оформленням онлайн-позики
Ринок онлайн-кредитування включає банки та небанківські фінансові компанії. Сам факт наявності сайту, мобільного застосунку або сторінки в соціальних мережах не підтверджує право організації видавати кредити. Перед оформленням потрібно встановити, яка юридична особа фактично надає гроші. Назва сайту або торговельна марка може відрізнятися від назви компанії в договорі. Саме реквізити кредитодавця мають значення для перевірки його статусу та подальшого захисту прав позичальника.
Як перевірити ліцензію та реєстрацію в НБУ
Небанківські фінансові установи, які надають споживчі кредити, повинні мати відповідний правовий статус і право здійснювати фінансову діяльність. Інформацію про учасників фінансового ринку можна перевірити через офіційні ресурси Національного банку України. Для перевірки необхідно:
- знайти повну юридичну назву компанії;
- звірити код ЄДРПОУ;
- перевірити інформацію про установу в реєстрах НБУ;
- переконатися, що вона має право надавати відповідну фінансову послугу;
- порівняти реквізити на сайті з даними в договорі;
- перевірити офіційні контакти та адресу кредитора.
Для цього використовується Комплексна інформаційна система НБУ. Якщо дані про кредитодавця не збігаються з інформацією в договорі, до підписання потрібно з'ясувати причину розбіжностей. Окремо варто перевіряти, чи не є сайт лише посередником, який збирає анкети та передає їх іншим організаціям. У такому випадку важливо встановити, хто саме приймає рішення, видає кошти та стає стороною кредитного договору.
Які ознаки можуть свідчити про шахрайство
Небезпечними є пропозиції, у яких від заявника вимагають сплатити гроші до отримання кредиту нібито за активацію картки, гарантію схвалення, страховий резерв або підтвердження платоспроможності на приватний рахунок. Окремий ризик – прохання повідомити PIN-код, CVV-код, пароль від банківського застосунку або одноразовий код підтвердження. Ці дані не потрібні сторонній особі для звичайного зарахування кредиту на картку.
Насторожити мають також такі обставини:
- кредитор не вказує юридичну назву та код ЄДРПОУ;
- договір недоступний до підтвердження заявки;
- умови кредитування приховані або подані нерозбірливо;
- обіцяють гарантоване схвалення незалежно від будь-яких обставин;
- вимагають передоплату на картку фізичної особи;
- пропонують установити невідомий застосунок для доступу до банківського рахунку;
- відмовляються надати підтвердження отримання платежу.
Наявність одного такого сигналу не завжди автоматично доводить шахрайство, але є підставою припинити оформлення до повної перевірки компанії та її умов.
Кредитний договір онлайн – юридична сила, електронний підпис і права позичальника
Онлайн-договір має юридичні наслідки навіть тоді, коли клієнт не відвідував офіс, не підписував паперових документів і не спілкувався з менеджером. Електронне укладення кредитного договору передбачене законодавством України.
Підтвердження договору може здійснюватися електронним підписом, одноразовим ідентифікатором або іншим способом, який відповідає вимогам законодавства та умовам електронної взаємодії сторін. Тому натискання кнопки підтвердження не слід сприймати як формальну дію без правових наслідків. До підтвердження потрібно зберегти примірник договору, паспорт споживчого кредиту, графік платежів, інформацію про комісії та повідомлення про зарахування коштів. Якщо документ доступний лише в особистому кабінеті, доцільно завантажити його окремо.
Які умови обов'язково перевірити в договорі
Основні характеристики кредиту мають бути зрозумілими до укладення угоди. Особливу увагу потрібно приділити не лише процентам, а й положенням про зміну ставки, дострокове погашення, прострочення та додаткові послуги.
У договорі потрібно знайти:
- повну суму кредиту;
- строк користування коштами;
- номінальну процентну ставку;
- денну та реальну річну процентні ставки;
- загальну вартість кредиту;
- графік платежів;
- порядок дострокового погашення;
- умови пролонгації;
- відповідальність за прострочення;
- порядок обміну повідомленнями між сторонами;
- правила передачі права вимоги іншому кредитору.
Якщо компанія пропонує додаткові послуги, потрібно перевірити, чи є вони обов'язковими для отримання кредиту, скільки коштують і хто саме їх надає. Окрема комісія за послугу не повинна залишатися поза розрахунком загальної вартості, якщо за законом вона належить до витрат за кредитом.
Чи можна відмовитися від кредиту після підписання
Стаття 15 Закону України «Про споживче кредитування» передбачає право споживача відмовитися від договору протягом 14 календарних днів із дня його укладення без пояснення причин, зокрема після отримання грошей. Для цього потрібно письмово повідомити кредитодавця до завершення встановленого строку. Після подання повідомлення позичальник має сім календарних днів, щоб повернути отриману суму та сплатити проценти за фактичний період користування коштами.
За відмову від договору кредитодавець не має права вимагати додаткові платежі, крім передбачених законом сум за фактичне користування кредитом. Право на відмову має законодавчі винятки, зокрема для окремих договорів із нотаріальним забезпеченням та кредитів на послуги, виконання яких завершилося до закінчення строку відмови. Це право не слід плутати з достроковим погашенням. Якщо позичальник просто хоче повернути гроші раніше, застосовуються інші положення договору та закону.
Чи можна погасити кредит достроково
Так. Законодавство передбачає право споживача повністю або частково повернути кредит раніше встановленого строку. Кредитор не повинен перешкоджати реалізації цього права або стягувати плату саме за дострокове повернення споживчого кредиту. Після дострокового погашення проценти мають розраховуватися відповідно до фактичного періоду користування коштами та умов закону. Якщо позичальник повертає лише частину боргу, потрібно отримати оновлений графік або розрахунок залишку заборгованості.
Платіж варто здійснювати за реквізитами, зазначеними кредитором в офіційному кабінеті або договорі. Після зарахування коштів потрібно отримати підтвердження повного закриття зобов'язання, а не орієнтуватися лише на зникнення суми з головного екрана застосунку.
Прострочення онлайн-кредиту – штрафи, пеня та наслідки для позичальника
Прострочення платежу за мікрокредитом може збільшити суму боргу та негативно вплинути на кредитну історію. Якщо позичальник не повертає гроші в зазначений договором строк, кредитор може застосовувати передбачені угодою та законом заходи відповідальності. Проте це не означає, що фінансова компанія має право нараховувати будь-які суми або вимагати необмежені штрафи.
Стаття 21 Закону України «Про споживче кредитування» встановлює обмеження щодо пені та сукупної неустойки за порушення зобов'язань. Пеня не може перевищувати подвійної облікової ставки НБУ, яка діяла протягом відповідного періоду, і водночас не може бути більшою за 15% суми простроченого платежу.
Для звичайних споживчих кредитів сукупна сума штрафу, пені та інших платежів за порушення зобов'язань не може перевищувати половини суми, отриманої позичальником за договором. Для кредитів, загальний розмір яких не перевищує однієї мінімальної заробітної плати, закон передбачає окреме обмеження: сукупні штрафні платежі не можуть перевищувати подвійної суми отриманого кредиту. Ці обмеження стосуються відповідальності за порушення договору, а не автоматичного списання основного боргу чи всіх звичайних процентів за користування коштами. Тому під час перевірки вимог кредитора потрібно розділяти тіло кредиту, договірні проценти та санкції за прострочення.
Що робити, якщо немає грошей для погашення
Якщо позичальник розуміє, що не зможе внести платіж у встановлену дату, краще звернутися до кредитора до виникнення прострочення. Це дає можливість обговорити передбачені договором варіанти врегулювання заборгованості. Залежно від умов кредитування компанія може запропонувати зміну графіка, реструктуризацію або інший порядок погашення. Проте кредитор не зобов'язаний автоматично погоджувати будь-яку запропоновану позичальником схему. Під час переговорів потрібно з'ясувати:
- який залишок основного боргу;
- скільки процентів уже нараховано;
- які платежі виникли через прострочення;
- чи можливе перенесення дати погашення;
- чи зміниться процентна ставка;
- якою буде загальна сума після реструктуризації;
- чи припиниться нарахування окремих платежів після укладення нової угоди.
Усі домовленості потрібно оформлювати письмово або в електронному документі, який можна зберегти. Усна обіцянка консультанта не замінює змін до договору.
Чому пролонгація кредиту може збільшити переплату
Пролонгація означає продовження строку користування кредитом на погоджених умовах. Для позичальника це може бути способом уникнути прострочення в конкретну дату, але сама по собі пролонгація не означає зменшення боргу.
Наприклад, якщо компанія дозволяє перенести дату повернення після сплати нарахованих процентів, основна сума кредиту може залишитися незмінною. Позичальник отримує додатковий час, але продовжує користуватися грошима за плату.
Найнебезпечніша ситуація виникає, коли людина регулярно продовжує строк погашення, не зменшуючи основний борг. У такому випадку вона може багаторазово сплачувати проценти, але залишатися винною майже ту саму суму.
Пролонгація вирішує питання строку, але не обов'язково зменшує фінансове навантаження.
Чи можуть колектори вимагати повернення онлайн-кредиту
Якщо заборгованість не погашається, кредитор може самостійно працювати з боргом, залучити колекторську компанію або відступити право вимоги новому кредитору в передбаченому законом порядку. При цьому передавання права вимоги не означає, що боржник автоматично втрачає свої права за первісним договором.
Діяльність колекторів в Україні регулюється, зокрема, Законом України «Про споживче кредитування» та нормативними вимогами НБУ. Колекторські компанії, які взаємодіють зі споживачами щодо врегулювання простроченої заборгованості, повинні бути включені до відповідного реєстру Національного банку, якщо закон вимагає такої реєстрації.
Під час взаємодії з боржником заборонені погрози, шантаж, введення в оману, приниження гідності та психологічний тиск. Не можна поширювати інформацію про заборгованість стороннім людям, які не мають законних підстав отримувати такі відомості. Якщо колектор телефонує та представляється представником кредитора, потрібно з'ясувати його повну назву, підставу звернення та реквізити компанії. Якщо право вимоги передали іншій юридичній особі, необхідно перевірити, хто тепер має право приймати платежі.
У разі порушень варто зберігати SMS, електронні листи, записи розмов у випадках, дозволених законом, та інші докази. Зі скаргою на дії фінансової установи або колекторської компанії можна звернутися до НБУ.
Чому не варто оформлювати новий кредит для погашення старого
Одна з найбільш ризикованих ситуацій на ринку мікрокредитування – послідовне оформлення нових позик для погашення попередніх. Спочатку такий спосіб може здаватися виходом, оскільки дозволяє закрити прострочений платіж. Проте фактично людина переносить боргове навантаження на іншу компанію, часто з новими процентами та комісіями.
Наприклад, позичальник має заборгованість перед однією МФО та оформлює нову позику, щоб розрахуватися з попереднім кредитором. Якщо новий кредит має вищу загальну вартість або коротший строк повернення, через декілька тижнів виникає аналогічна проблема.
Перед рефінансуванням потрібно порівняти повну суму старого боргу з усіма витратами за новим договором. Має значення не тільки розмір щомісячного платежу, а й загальна сума, яку доведеться повернути до остаточного закриття зобов'язань. Рефінансування може мати сенс, якщо воно реально зменшує вартість боргу, передбачає зрозумілий графік та дозволяє закрити попередні зобов'язання без додаткових прихованих витрат. Якщо ж нова позика лише дає можливість відкласти проблему на декілька тижнів, боргове навантаження може стати ще більшим.
Коли онлайн-кредит виправданий, а коли краще шукати інший варіант
Короткострокова позика може бути фінансовим інструментом для конкретної ситуації, якщо позичальник має зрозуміле джерело повернення грошей і знає повну вартість кредиту. Наприклад, кошти можуть знадобитися для термінової оплати медичних послуг, ремонту автомобіля або іншої непередбаченої витрати. Однак кредит не повинен замінювати постійне джерело доходу або використовуватися для покриття регулярного дефіциту сімейного бюджету. Якщо грошей не вистачає щомісяця на базові витрати, нова позика не усуває причину проблеми, а додає обов'язковий платіж.
Перед оформленням потрібно оцінити, чи залишаться кошти на житло, харчування, комунальні послуги та інші необхідні витрати після погашення кредиту. Якщо повернення позики залежить від майбутнього кредиту, непідтвердженої виплати або випадкового доходу, ризик прострочення залишається високим.
Які альтернативи варто розглянути
Перед тим як оформлювати дорогий мікрокредит, можна перевірити інші доступні способи отримання коштів.
- Кредитний ліміт банку. Якщо вже є кредитна картка, потрібно перевірити її реальну процентну ставку, пільговий період і комісії.
- Банківський споживчий кредит. Він може мати довший строк погашення та інший графік платежів, хоча схвалення залежить від доходів і кредитної історії.
- Розстрочка. Для придбання товару або послуги іноді доступна оплата частинами. Потрібно перевірити, чи немає додаткових платежів і чи справді розстрочка безпроцентна.
- Домовленість про відтермінування платежу. Якщо гроші потрібні для оплати оренди, комунальних послуг або рахунку, іноді можна погодити іншу дату розрахунку без оформлення кредиту.
- Реструктуризація наявного боргу. Якщо проблема вже виникла, переговори з поточним кредитором можуть бути дешевшими за оформлення нової позики.
Порівнювати потрібно саме повну вартість кожного варіанта. Низький щомісячний платіж не завжди означає меншу переплату, якщо строк повернення значно довший.
FAQ – поширені запитання про кредит онлайн на карту
Чи можна отримати кредит онлайн на карту терміново і без відмови 24/7?
Подати заявку онлайн можна в будь-який час, якщо сервіс приймає звернення цілодобово. Проте гарантувати схвалення кожному клієнту фінансова установа не може. Рішення залежить від результатів перевірки особи, кредитної історії, доходів та інших критеріїв оцінювання ризику.
Чи реально оформити кредит онлайн без дзвінків?
Так, якщо компанія використовує автоматизовану перевірку та електронну ідентифікацію. У такому випадку рішення може прийматися без розмови з менеджером. Однак відсутність дзвінків не означає відсутності перевірки платоспроможності.
Чи можна отримати новий кредит онлайн із поганою кредитною історією?
Закон не встановлює автоматичної заборони на кредитування всіх людей із простроченнями в минулому. Проте фінансова компанія оцінює ризик самостійно та може відмовити, якщо вважає ймовірність неповернення надто високою.
Яка максимальна процентна ставка за мікрокредитом в Україні?
Для споживчих кредитів, на які поширюється відповідна норма статті 8 Закону України «Про споживче кредитування», максимальна денна процентна ставка становить 1%. Це обмеження стосується загальних витрат за кредитом у розрахунку на день, а не лише номінальних процентів.
Чи можна повернути онлайн-кредит раніше встановленого строку?
Так. Позичальник має право на дострокове повне або часткове погашення споживчого кредиту. Кредитор повинен провести перерахунок відповідно до фактичного строку користування коштами та законодавчих вимог.
Чи можна відмовитися від кредиту після отримання грошей?
Так, у межах статті 15 Закону України «Про споживче кредитування» споживач має 14 календарних днів із дня укладення договору для відмови без пояснення причин. Після письмового повідомлення потрібно протягом семи календарних днів повернути отримані кошти та проценти за фактичний період користування. Закон передбачає окремі винятки.
Чи можуть нараховувати штрафи без обмежень?
Ні. Стаття 21 Закону України «Про споживче кредитування» встановлює обмеження пені та сукупних платежів за порушення зобов'язань. Вимоги кредитора потрібно перевіряти окремо за основним боргом, процентами та штрафними санкціями.
Як перевірити, чи легально працює МФО?
Потрібно знайти повну юридичну назву та код ЄДРПОУ кредитодавця, а потім перевірити його в інформаційній системі НБУ. Також необхідно звірити ці реквізити з договором і переконатися, що компанія має право надавати відповідні фінансові послуги.
Чи впливає відмова в кредиті на кредитну історію?
Сама відмова не означає виникнення прострочення або боргу. Водночас запит кредитора до бюро кредитних історій може відображатися в інформації про звернення. Якщо відмову отримано, споживач має право безоплатно ознайомитися зі своєю кредитною історією відповідно до законодавства.
Будьте в курсі подій у Києві, Україні та світі разом з Ukraine 7 Days: Обмінник валют і обмін валют в Україні: де перевірити курс, знайти цілодобовий пункт, обміняти долари, євро та купити криптовалюту онлайн та Криптовалютні депозити в Україні: як заробляти, купити USDT і вивести гроші
Використані матеріали/// Закон України «Про споживче кредитування» № 1734-VIII, Закон України «Про рекламу» № 270/96-ВР, Закон України «Про організацію формування та обігу кредитних історій» № 2704-IV, нормативні документи Національного банку України щодо розрахунку реальної річної процентної ставки та інформування споживачів, офіційні роз'яснення НБУ щодо оформлення мікрокредитів і захисту прав позичальників.